blog
Auditoría de proveedores, hacia una debida diligencia continua
Conoce qué es una auditoría de proveedores, qué evalúa, cuáles son sus límites y cómo integrarla en un proceso continuo de debida diligencia.
19 de octubre de 2026
Una auditoría de proveedores es una evaluación sistemática y documentada que permite verificar el cumplimiento de requisitos legales, contractuales, operativos y de sostenibilidad. A través de la revisión de evidencias, entrevistas y observación directa, ayuda a identificar brechas en los procesos y controles de un proveedor.
La norma ISO 19011:2026 ofrece directrices para realizar auditorías de sistemas de gestión. Sin embargo, incluso una evaluación rigurosa tiene límites. Sus resultados reflejan condiciones observadas en un momento y dentro de un alcance determinados.
Frente a estas limitaciones, la debida diligencia ofrece un enfoque más amplio. Se trata de un proceso continuo para identificar, prevenir y mitigar impactos negativos reales y potenciales. También permite dar seguimiento a las medidas, comunicar resultados y contribuir a la reparación cuando corresponda.
¿Cómo pasar, entonces, de una revisión puntual a una gestión continua de debida diligencia?
Para responderlo, analizamos los alcances y límites de la auditoría de proveedores. También examinamos los riesgos que pueden quedar fuera de su evaluación y cómo dar seguimiento a los hallazgos.
¿Por qué la auditoría de proveedores debe ir más allá del cumplimiento?
Francisco Zaragoza, de KPMG México, destaca que una auditoría puede ayudar a anticipar riesgos y mejorar decisiones. Lo explica en su artículo El futuro de la auditoría: más allá del cumplimiento, hacia la excelencia. En sus palabras:
“Una compañía puede estar en cumplimiento y seguir expuesta operativamente”.
Desde Guardia Consultores retomamos esta reflexión en Auditar para anticipar. En cadenas de suministro complejas, una auditoría ofrece una “foto del momento”. Su alcance puede dejar fuera riesgos presentes en subcontratistas, intermediarios y otros eslabones que no forman parte de la evaluación. Cuando la empresa la trata como la meta, el riesgo no desaparece, solo deja de verse.
Como señalamos en nuestro artículo sobre gestión de proveedores, tratar la auditoría como el cierre del proceso puede dejar brechas sin atender. Esta reflexión cobra especial relevancia al examinar qué información aporta una evaluación y qué riesgos permanecen fuera de su alcance.
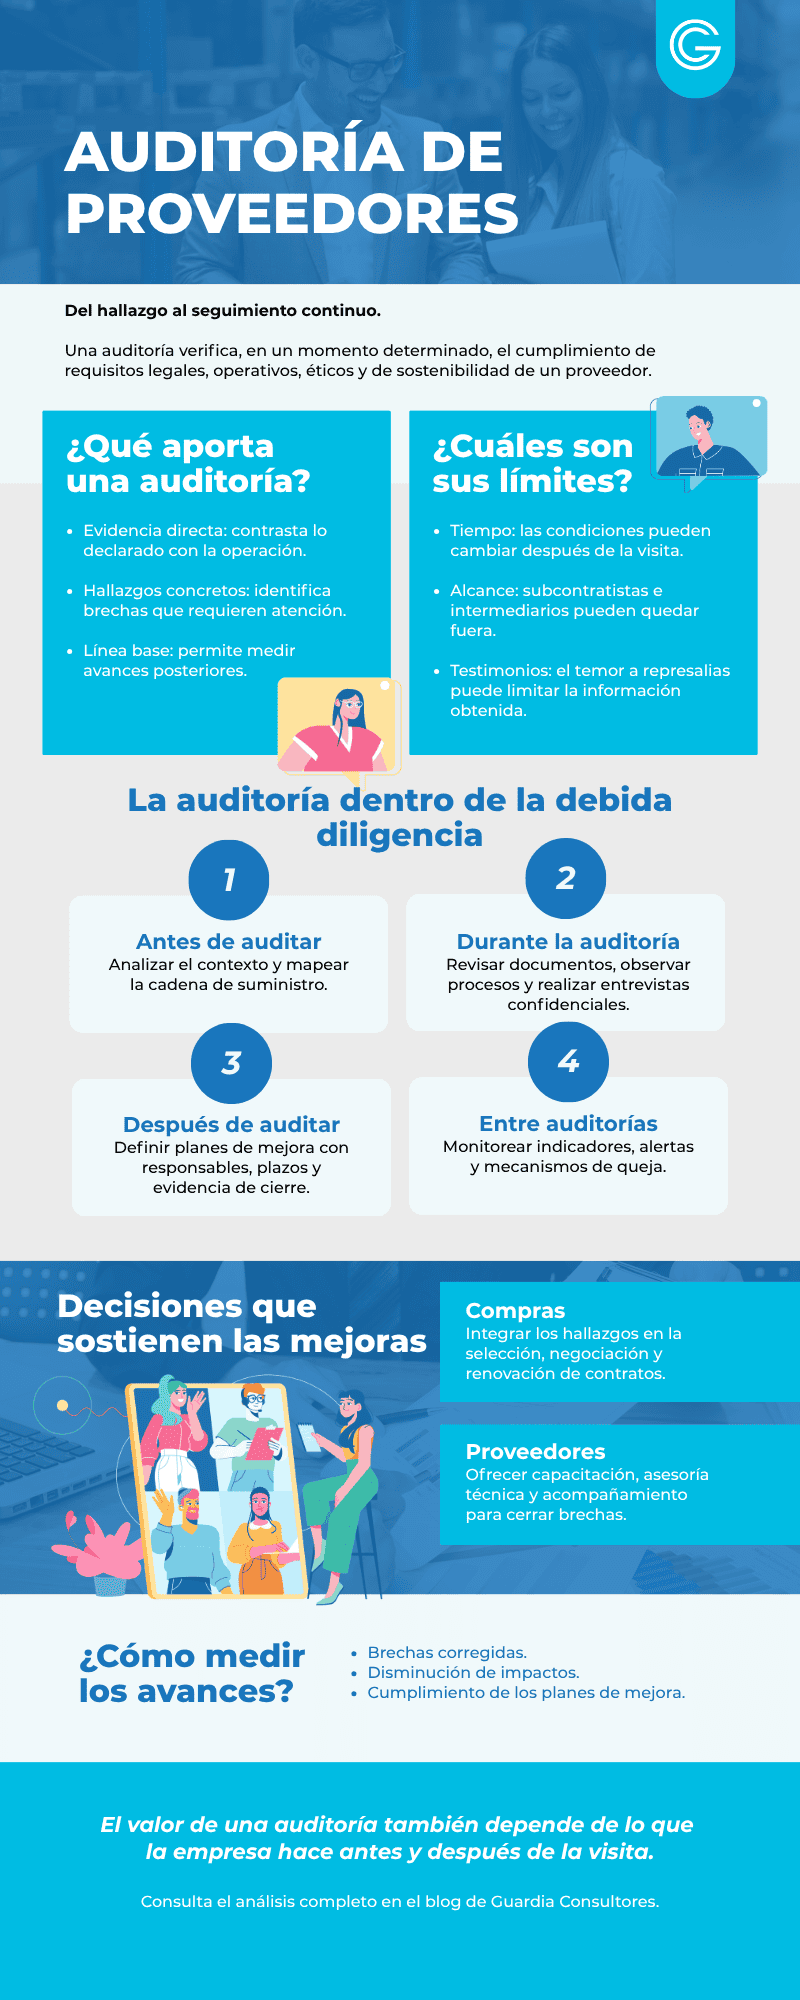
¿Qué aporta una auditoría de proveedores y cuáles son sus límites?
Una auditoría bien diseñada puede aportar información valiosa para evaluar el desempeño de un proveedor. Entre sus principales contribuciones destacan:
- Evidencia directa: permite verificar documentos, procesos y condiciones observadas en las instalaciones.
- Triangulación de información: combina revisión documental, observación directa y entrevistas confidenciales con personas trabajadoras, cuando corresponde.
- Hallazgos concretos: identifica brechas que pueden traducirse en acciones correctivas.
- Línea base: establece un punto de referencia para evaluar avances posteriores.
Sin embargo, sus resultados deben interpretarse considerando ciertas limitaciones:
- Alcance temporal: refleja las condiciones observadas durante la evaluación. Los riesgos pueden cambiar con la temporada, la demanda o la rotación de personal.
- Cobertura definida: se concentra en las instalaciones y procesos evaluados. Subcontratistas o centros de acopio pueden quedar fuera del alcance.
- Preparación previa: las visitas anunciadas permiten preparar documentos y condiciones que podrían no representar la operación habitual.
- Confianza de las personas entrevistadas: el temor a represalias puede limitar la información que comparten las personas trabajadoras.
- Falta de corrección automática: un informe de hallazgos requiere planes de mejora y seguimiento para generar cambios en la operación.
Estas limitaciones adquieren especial relevancia cuando la cadena de suministro incluye distintos niveles de subcontratación e intermediación.
¿Qué riesgos pueden quedar ocultos en subcontratistas e intermediarios?
Una auditoría favorable del proveedor directo no necesariamente refleja las condiciones de sus subcontratistas e intermediarios. En cadenas de suministro complejas, pueden coexistir buenas prácticas en las instalaciones evaluadas y riesgos relevantes en otros eslabones.
Entre los riesgos que pueden quedar fuera de la evaluación destacan:
- Subcontratación no declarada: producción trasladada a talleres o maquiladoras que no forman parte del alcance auditado, especialmente durante picos de demanda.
- Intermediación laboral abusiva: contratistas o agencias de reclutamiento que cobran comisiones indebidas, retienen documentos o incumplen obligaciones salariales.
- Pago a destajo y trabajo informal: esquemas que dificultan verificar jornadas, salarios y prestaciones, y pueden ocultar situaciones de trabajo infantil.
- Origen de materias primas: centros de acopio e intermediarios que mezclan productos de distintas zonas y dificultan la trazabilidad hasta su origen.
- Riesgos de contexto: conflictos territoriales, problemas de gobernanza local, estrés hídrico o deforestación que no siempre se identifican desde una planta.
- Corrupción en terceros: agentes, gestores o transportistas que actúan en nombre del proveedor sin controles adecuados.
Identificar estos riesgos requiere considerar qué actores y operaciones quedan fuera del alcance auditado, así como las condiciones del contexto en el que participan.
¿Cómo pasar de una revisión puntual a una gestión de debida diligencia?
La debida diligencia requiere integrar los resultados de las auditorías en las decisiones y procesos de la empresa. La Guía de Debida Diligencia de la OCDE ofrece un referente para estructurar este proceso. Los Principios Rectores de las Naciones Unidas sobre las Empresas y los Derechos Humanos también aportan orientación. Ambos marcos ayudan a identificar impactos, dar seguimiento a las medidas y evaluar resultados.
A partir de estos marcos, proponemos seis acciones para fortalecer la gestión de proveedores:
1. Analizar el contexto antes y después de auditar
El análisis contextual permite identificar dónde concentrar los esfuerzos. Considera la región de origen, el tipo de materia prima, la estacionalidad del trabajo y la presencia de intermediarios.
Este análisis también permite interpretar los resultados. Por ejemplo, una auditoría sin incumplimientos no descarta por sí sola el riesgo de trabajo infantil agrícola. En zonas de alta exposición, pueden requerirse verificaciones adicionales.
2. Ampliar el alcance hacia subcontratistas e intermediarios
El mapeo de la cadena debe considerar los eslabones que representan mayores riesgos. Esto implica identificar subcontratistas, agencias de reclutamiento y centros de acopio, además de establecer requisitos contractuales para gestionar sus impactos.
En los segmentos prioritarios, las verificaciones pueden incluir visitas no anunciadas o evaluaciones de campo en instalaciones de terceros.
3. Dar seguimiento entre auditorías
El seguimiento convierte la foto en una secuencia. A través de verificaciones periódicas, permite detectar cambios en las condiciones de operación y evaluar la eficacia de las medidas implementadas.
Para ello, pueden utilizarse indicadores clave de desempeño (KPIs), revisiones documentales y monitoreo de alertas. De igual forma, conviene establecer mecanismos de queja accesibles para personas trabajadoras y comunidades.
La tecnología puede fortalecer la trazabilidad y facilitar el análisis de información. Sin embargo, su utilidad depende de metodologías robustas y del criterio de los especialistas. Tecnología, metodología y juicio profesional deben trabajar juntos.
4. Traducir los hallazgos en planes de mejora
Cada hallazgo requiere una respuesta proporcional a la gravedad del riesgo o impacto identificado. Un plan de acción correctiva debe establecer medidas, responsables, plazos y evidencias para verificar su implementación.
Cuando ya existe un daño, también es necesario considerar las medidas de reparación correspondientes. Si se contempla terminar una relación comercial, conviene evaluar las posibilidades de corrección y las consecuencias de la desvinculación para las personas afectadas.
5. Alinear las prácticas de compra
Las decisiones comerciales pueden reforzar o debilitar los esfuerzos de debida diligencia. Precios inviables, cambios de pedido inesperados o plazos demasiado cortos pueden presionar a los proveedores a recurrir a subcontratación sin control o jornadas excesivas.
Incorporar los resultados de las evaluaciones en la selección, negociación y renovación de contratos permite establecer relaciones comerciales más responsables y estables.
6. Acompañar y desarrollar capacidades
Algunos proveedores, especialmente pequeños productores y empresas con recursos limitados, enfrentan dificultades para cumplir los requisitos por falta de herramientas o capacidades técnicas.
La capacitación, la asesoría y el acompañamiento en los planes de mejora pueden contribuir a cerrar estas brechas. Cuando el proveedor comprende el propósito de los requisitos, el cumplimiento deja de depender de la visita y se vuelve parte de su operación.
Errores frecuentes al depender solo de la auditoría
Incluso cuando las auditorías están bien diseñadas, su efectividad puede verse limitada por la forma en que las empresas utilizan sus resultados. Entre los errores más frecuentes destacan:
- Medir el éxito por el número de auditorías realizadas: una mayor cantidad de evaluaciones no garantiza una mejor gestión del riesgo. También es necesario medir el cierre de brechas, la reincidencia de hallazgos y la efectividad de las acciones correctivas.
- Aplicar el mismo protocolo a todos los proveedores: repetir evaluaciones sin considerar el nivel de riesgo puede consumir recursos sin mejorar la visibilidad. La frecuencia, el alcance y el tipo de verificación deben responder a las características de cada proveedor.
- Dar por evaluada toda la cadena: asumir que una auditoría al proveedor directo cubre también a sus subcontratistas e intermediarios puede generar una percepción equivocada del nivel de riesgo.
- Cerrar hallazgos sin verificar resultados: considerar resuelto un incumplimiento porque existe un plan de acción no garantiza que las condiciones hayan cambiado en la operación.
El enfoque de Guardia Consultores
En Guardia Consultores integramos la auditoría de proveedores en un ciclo de debida diligencia. Partimos de los requisitos normativos, contractuales y de sostenibilidad relevantes para cada organización. Según las necesidades de cada empresa, consideramos herramientas de evaluación como SMETA de Sedex y EcoVadis.
A partir de ello, segmentamos a los proveedores por nivel de riesgo y analizamos el contexto de cada cadena de suministro. Definimos indicadores, evaluamos evidencia documental y de campo, y ampliamos el alcance hacia subcontratistas e intermediarios cuando los riesgos lo justifican.
Con los resultados, desarrollamos matrices de riesgo y planes de mejora con responsables, plazos y mecanismos de seguimiento. Acompañamos a los proveedores mediante asesoría técnica y desarrollo de capacidades, y fortalecemos a los equipos de sostenibilidad, compras y cumplimiento para integrar los hallazgos en sus decisiones. Así, las empresas pueden anticipar riesgos y mejorar la gestión de su cadena de valor.
Conclusión: de los hallazgos a la gestión continua
Una auditoría de proveedores aporta información valiosa para identificar riesgos y oportunidades de mejora. Su efectividad depende de la capacidad de la empresa para utilizar los resultados, verificar los avances y ajustar sus decisiones.
Integrar las auditorías en una gestión continua de debida diligencia permite fortalecer los procesos internos, atender impactos y desarrollar relaciones comerciales más responsables. Esto requiere coordinación entre las áreas involucradas y compromiso con la mejora de las condiciones en la cadena de suministro.
La pregunta para cada empresa es directa: ¿qué tan integrada está hoy la auditoría en su gestión de proveedores?
En Guardia Consultores podemos ayudarte a evaluar esa integración y definir las acciones necesarias para fortalecerla.
Autora
Con más de 19 años de trayectoria, Inés Guardia es Directora de Guardia Consultores. Acompaña a empresas en la identificación y gestión de riesgos y oportunidades ASG, con el objetivo de integrar la sostenibilidad en la estrategia, fortalecer la resiliencia y generar valor para el negocio.